10月27日,华安财产保险股份有限公司(以下简称华安财险)于中国保险行业协会披露2026年三季度偿付能力报告摘要。截至9月末,公司核心偿付能力充足率133.26%,综合偿付能力充足率168.13%,分别较上季度末下降1.72和4.79个百分点,两项指标分别高于50%、100%的监管要求。
综合偿付能力充足率168.13%
偿付能力报表显示,截至9月30日,华安财险实际资本51.42亿元,较上季度末增加3.03亿元;最低资本30.58亿元,增加2.6亿元。核心偿付能力溢额10.17亿元,综合偿付能力溢额20.83亿元。公司对下季度末的预测值为130%和163.24%。
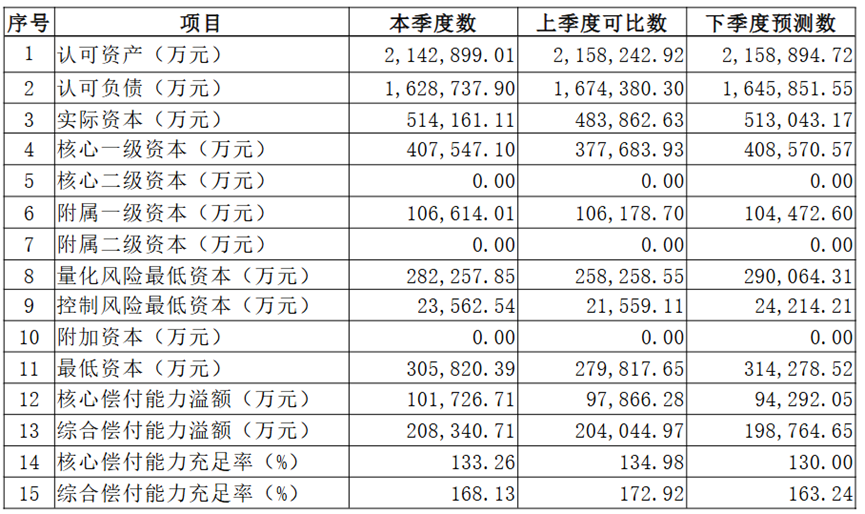
偿付能力充足率下降主要由于车险滚动6个月综合成本率上升,导致车险保费风险特征因子上调。此外,公司持有的股权投资基金市值增加,一方面带动实际资本增长,另一方面导致市场风险最低资本显著增加,整体对偿付能力充足性影响较小。
本季度末实际资本51.42亿元,环比增加3.03亿元。主要由于公司3季度净利润0.2亿元,其他综合收益2.86亿元,非认可价值环比增加0.05亿元所致。
本季度末最低资本30.58亿元,环比增加2.6亿元。其中保险风险最低资本较上季度增加1.3亿元,主要因为车险滚动6个月综合成本率增加4.15个百分点,导致对应的特征因子增加;市场风险最低资本增加2.34亿,主要是由于股权投资基金底层资产风险暴露增加4.8亿所致;信用风险最低资本下降0.3亿,主要是因为债券风险暴露合计减少10.19亿。
前三季度净利润4.91亿元,净现金流-5.86亿元
经营方面,2026年前三季度华安财险实现保险业务收入119.32亿元;净利润4.91亿元,其中三季度单季0.2亿元。截至9月末,公司总资产217.06亿元,净资产54.14亿元;前三季度净资产收益率9.77%、总资产收益率2.25%。
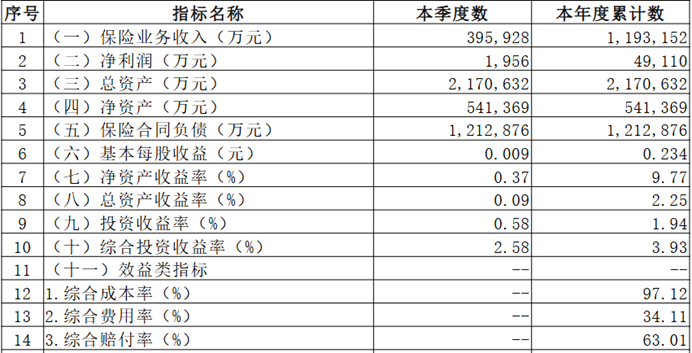
承保端,前三季度累计综合成本率97.12%,其中综合费用率34.11%、综合赔付率63.01%。前三季度签单保费119.36亿元,车险88.08亿元,占73.8%;代理渠道102.63亿元,占86%。
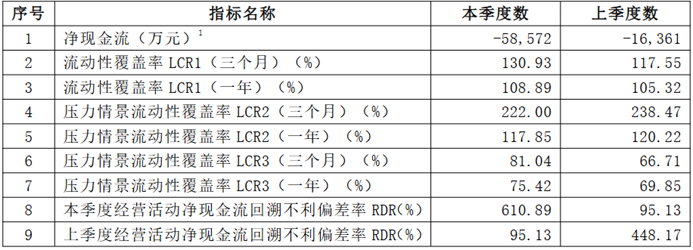
现金流方面,本年度累计净现金流为-5.86亿元,上季度末为-1.64亿元;同期经营活动净现金流为5.06亿元。流动性覆盖率指标中,LCR1未来三个月、十二个月分别为130.93%、108.89%,LCR3分别为81.04%、75.42%,均高于监管要求。经营活动净现金流回溯不利偏差率为610.89%,上季度为95.13%,报告称该指标“结果符合标准”,未说明大幅上升的成因。
风险综合评级连续两季为B类
风险综合评级方面,公司2026年第一季度、第二季度评级结果均为B类。根据国家金融监督管理总局深圳监管局2024年的评估,公司SARMRA得分为67.73分,其中市场风险管理5.8分,为九个模块中的最低值。
官网信息显示,华安财险经中国人民银行批准于1996年10月创立,同年12月3日开业,注册资本21亿元,总部设在深圳,主要经营各种财产险、责任险、信用保证险、农业险、意外伤害险、短期健康险和再保险业务。公司在31个省、市、自治区设有分公司。按监管规则分类,公司属于Ⅰ类保险公司。
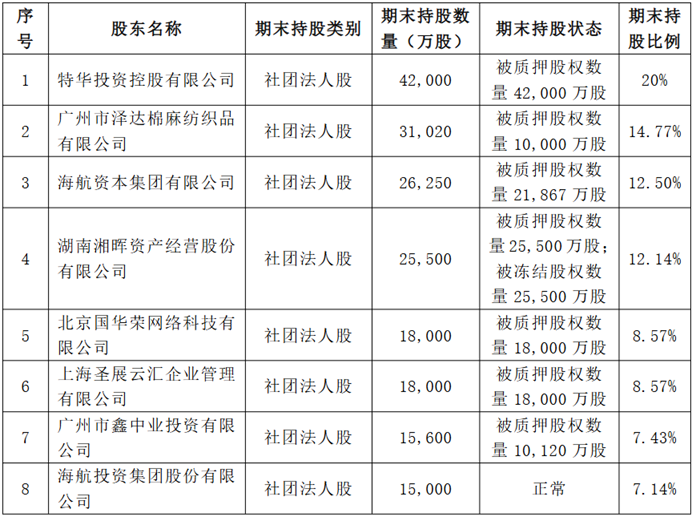
股权结构上,特华投资控股有限公司持股20%,其所持4.2亿股全部质押;广州市泽达棉麻纺织品有限公司持股14.77%,海航资本集团有限公司持股12.5%,湖南湘晖资产经营股份有限公司持股12.14%,后者的股份全部质押且全部冻结,其中1.95亿股已由法院裁定交付申请执行人抵偿债务,尚待监管批复核准;北京国华荣网络科技、上海圣展云汇企业管理各持股8.57%。公司无实际控制人。
报告期内,公司全系统共收到行政处罚决定书13份,罚款总金额为194.5万元,其中单位罚款172万元,个人罚款22.5万元。总公司层面未被处罚;分支机构层面的违法违规行为主要包括“虚列费用”“未按规定使用经批准或者备案的保险条款和保险费率”“编制或者提供虚假的报告、报表、文件、资料”“直销业务虚挂代理人套取佣金”“原查勘定损员实施保险诈骗形成涉刑案件”等。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。