2026年10月27日晚间,江阴银行(002807.SZ)披露了2026年三季报。
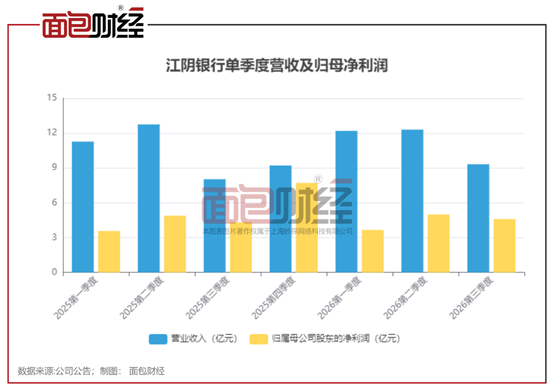
前三季度,该行实现营业收入33.81亿元,同比增长5.53%;归属于母公司股东的净利润13.26亿元,同比增长3.72%。其中三季度单季营业收入9.32亿元,同比增长16.16%,单季归母净利润4.60亿元,同比增长6.41%,扣非后单季净利润同比增幅达14.54%。营收端较上半年明显提速。
息差承压,投资补位
值得注意的是,营收提速的背后,价格端的压力并未缓解。江阴银行前三季度净息差1.54%,较2025年末的1.60%收窄6个基点,而2024年末这一数字还有1.76%。利息净收入22.34亿元,同比增长4.38%。其中,利息收入41.84亿元,同比下降2.74%,规模扩张部分对冲了资产端收益率的下行;而同期利息支出同比下降9.79%至19.50亿元,负债成本的改善才是利息净收入增长的主要支撑。
而推高营收增速的则是投资端。前三季度该行公允价值变动收益1.14亿元,上年同期仅771万元,主要系交易性金融资产公允价值变动所致,单此一项即贡献了营收增量的六成。非息收入中,中收业务依然疲弱,手续费及佣金净收入6262万元,同比下滑15.89%。
对公进、零售退,资产质量保持稳定
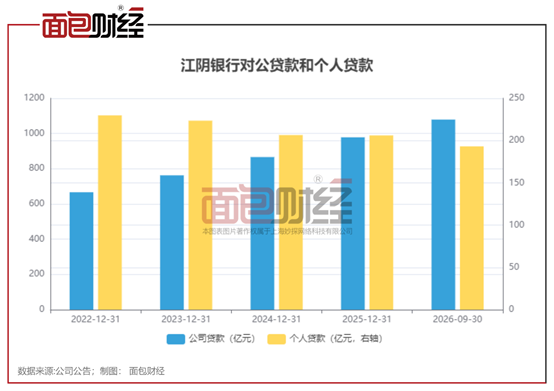
截至三季度末,江阴银行资产总额突破2300亿元,达2308.18亿元,较年初增长5.25%。存款总额1758.69亿元,较年初增长5.18%;贷款总额1425.94亿元,较年初增长6.67%。
从贷款结构上看,该行对公贷款(不含贴现)较年初增加逾百亿至1079.10亿元,是信贷投放的绝对主力。个贷则持续收缩,与对公贷款投放形成反差。截至三季度末,该行个人贷款193.11亿元,较年初减少约12.96亿元,降幅6.29%。
江阴银行的资产质量延续了“低不良、厚拨备”的特征。截至三季度末,不良贷款率0.80%,较年初和半年末的0.82%、0.81%继续回落;拨备覆盖率332.39%,较半年末的349.17%有所回落,但仍较年初提升2.41个百分点,风险抵补能力保持较高水平。
“90后”副行长到岗
三季报披露前,江阴银行还发布了高管任职资格批复公告。10月22日,该行公告称,周晓堂副行长任职资格获国家金融监督管理总局无锡监管分局核准。
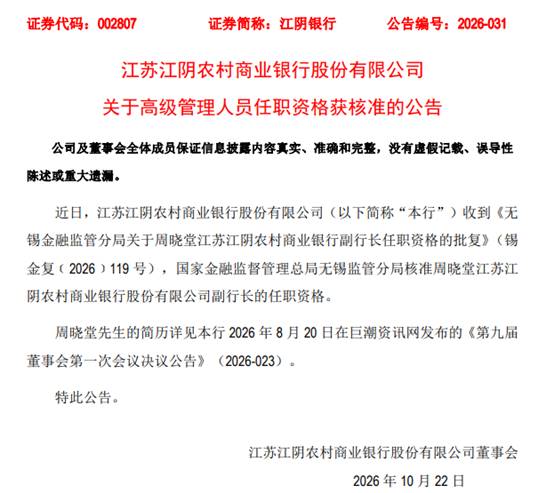
公开信息显示,周晓堂出生于1990年8月,2016年加入江阴银行,历任证券事务代表、董事会办公室主任、董事会秘书等职。2025年4月原董秘因年龄辞任后,他于同年6月获监管核准接任,一度是A股上市银行最年轻的董秘,本次履新副行长距上次调整仅一年多。
对于总资产突破2300亿元的江阴银行而言,0.80%的不良率和332%的拨备覆盖率提供了足够厚的安全垫。但净息差何时见底、个贷能否企稳,仍将决定这家农商行未来的增长成色。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。