10月12日,牧原股份(002714)披露2026年9月份销售简报。
从数据来看,量增价跌,收入同比减少。9月份,公司销售商品猪642.3万头,同比增长15.24%;商品猪销售均价10.36元/公斤,同比下跌19.57%;商品猪销售收入85.20亿元,同比下降6.01%。
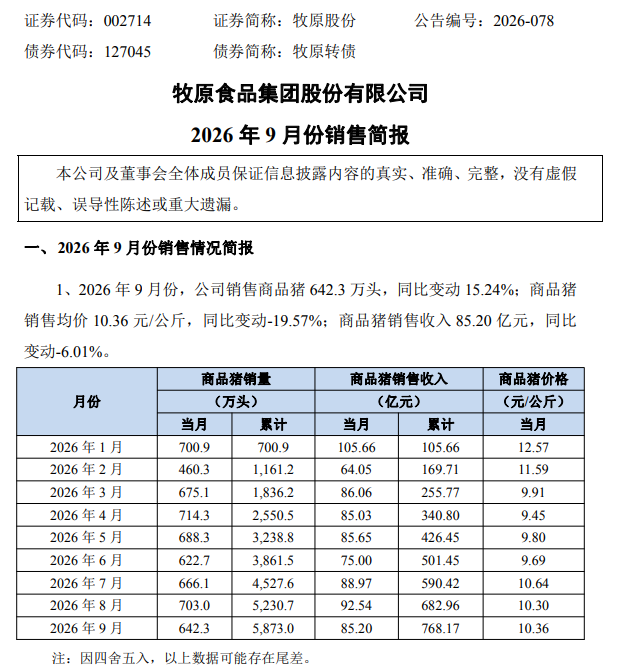
9月均价10.36元/公斤,环比8月的10.30元/公斤微涨0.6%,但同比仍低19.57%。今年1至9月单月均价依次为12.57、11.59、9.91、9.45、9.80、9.69、10.64、10.30、10.36元/公斤,其中3月到6月一度跌破10元(最低是4月的9.45元),7月重回10元上方,此后在10元上方窄幅震荡,但仍明显低于1月的12.57元/公斤,价格中枢下移也是贯穿今年前三季度的主要矛盾。
若拉长到前三季度看,1—9月公司累计销售商品猪5,873.0万头,累计商品猪销售收入768.17亿元。销售简报未披露1–9月累计销量、收入的同比数据。拉长周期看,量增价跌的背离格局已持续较长时间。2026年上半年,公司销售商品猪3,861.5万头,同比仅微增0.58%,商品猪销售收入却同比减少29.24%;同期营业收入594.10亿元、同比下降22.30%,归母净利润亏损60.78亿元(上年同期盈利105.3亿元)。也就是说,“以量补价”在上半年并没有补上价格的下滑。
产能:能繁母猪存栏297.4万头
产能方面,截至9月末,公司能繁母猪存栏297.4万头。据公司2026年8月披露的《投资者关系活动记录表》显示,公司“积极响应国家生猪产能调控的号召,计划在9月底将能繁母猪降至300万头以下,距离去年的阶段性高点下降60万头左右”,9月末的297.4万头正好落在这一区间内。同时公司还提出,下半年经营将“从追求'量的增长'全面转向'质的提升'”。产能主动压降之下,后续出栏量的增量将更多来自生产效率提升,而非存栏扩张。
屠宰板块:单月301.5万头
下游方面,9月公司全资子公司牧原肉食品及其子公司屠宰生猪301.5万头,约为当月商品猪销量的47%。养殖向屠宰加工延伸的布局持续放量,该业务对生猪价格周期波动的对冲能力,是观察牧原盈利结构变化的重要窗口。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。