9月17日,江苏宇特光电科技股份有限公司披露向不特定合格投资者公开发行股票并在北京证券交易所上市发行公告。本次发行采用战略配售和网上发行的方式进行,不进行网下询价和配售。
发行人和保荐机构(主承销商)国泰海通证券股份有限公司根据发行人所属行业、市场情况、同行业可比公司估值水平、募集资金需求等因素,协商确定本次发行价格为13.75元/股。本次发行的网上申购时间为2026年9月21日(T日)的9:15-11:30、13:00-15:00。
本次发行股份全部为新股,本次公开发行股份数量为1766.67万股,预计募集资金总额为24291.67万元,发行后总股本为7066.67万股,本次公开发行股份数量占发行后总股本的25%。本次发行不安排超额配售选择权。本次发行战略配售发行数量为530万股,占本次发行数量的30%;本次发行的网上发行数量为1236.67万股,占本次发行数量的70%。
本次网上发行通过北交所交易系统进行。每一个申购单位为100股,申购数量应当为100股或其整数倍,但申购上限不超过网上发行数量的5%,即61.83万股,如超过申购上限,则该笔申购无效。
根据《国民经济行业分类》规定,公司所处行业为“C39计算机、通信和其他电子设备制造业”。截至2026年9月16日(T-3日),中证指数有限公司发布的“C39计算机、通信和其他电子设备制造业”最近一个月平均静态市盈率为73.59倍。
与发行人主营业务相近的同行业可比上市公司静态市盈率方面,以2026年9月16日前20个交易日(含2026年9月16日)的平均收盘价(前复权)及最新股本摊薄的2025年每股收益(2025年净利润按扣除非经常性损益后归属于母公司股东净利润计算)计算,上述同行业可比上市公司2025年静态市盈率均值(剔除极值天孚通信、太辰光和蘅东光后)为34.39倍。
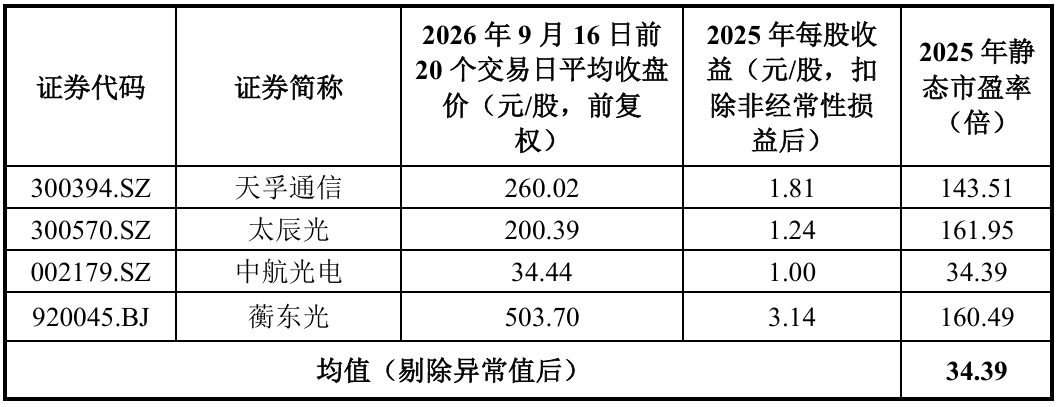
本次发行价格13.75元/股,发行人对应的2025年扣除非经常性损益后归母净利润摊薄后市盈率为14.99倍,均低于行业最近一个月平均静态市盈率和同行业可比上市公司2025年平均静态市盈率。
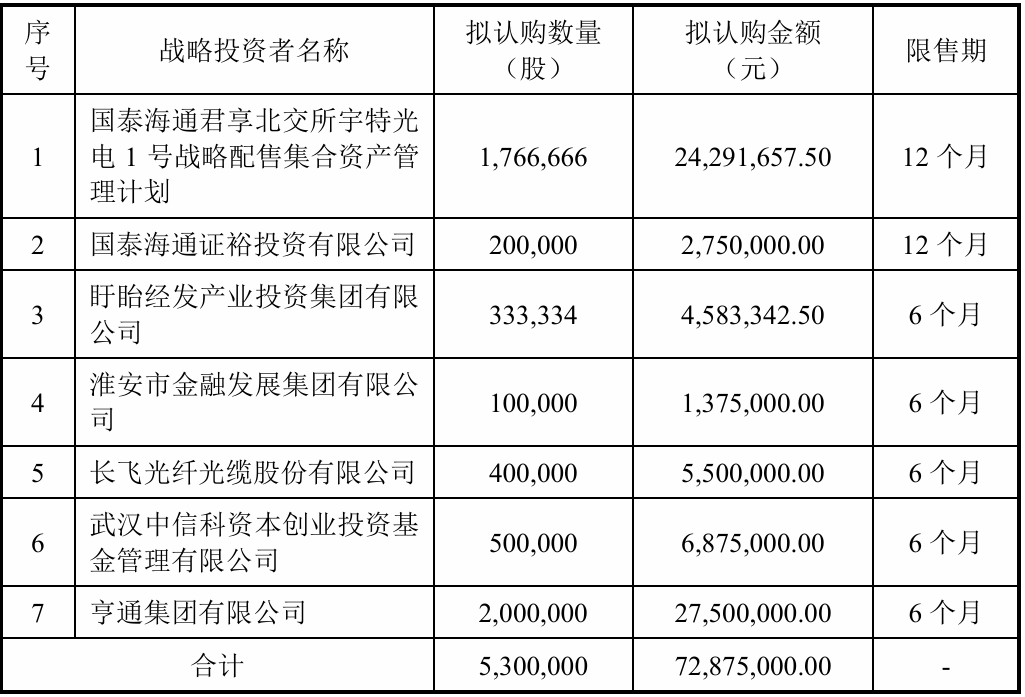
本次发行战略配售投资者主要情况为:国泰海通君享北交所宇特光电1号战略配售集合资产管理计划拟认购176.67万股、拟认购金额2429.17万元,国泰海通证裕投资有限公司拟认购20万股、拟认购金额275万元,上述2家限售期安排为12个月;盱眙经发产业投资集团有限公司拟认购33.33万股、拟认购金额458.33万元,淮安市金融发展集团有限公司拟认购10万股、拟认购金额137.5万元,长飞光纤光缆股份有限公司拟认购40万股、拟认购金额550万元,武汉中信科资本创业投资基金管理有限公司拟认购50万股、拟认购金额687.5万元,亨通集团有限公司拟认购200万股、拟认购金额2750万元,上述5家限售期安排为6个月;上述战略投资者合计拟认购530万股、拟认购金额7287.5万元。
本次网上发行的股票无流通限制及锁定安排,自本次公开发行的股票在北交所上市之日起即可流通;上述战略配售投资者所获配售股份的限售期自本次公开发行的股票在北交所上市之日起开始计算。若本次发行成功,预计发行人募集资金总额24291.67万元,扣除发行费用3863.80万元(不含增值税)后,预计募集资金净额为20427.86万元。
据官网信息介绍,江苏宇特光电科技股份有限公司成立于2006年,是一家致力于提供光电连接解决方案的国家级高新技术企业、国家级专精特新“小巨人”企业。公司为国内外电信运营商、设备商、系统集成商、光电子器件企业、互联网企业、智能汽车制造企业,从研发设计、精密模具开发、注塑成型到批量生产,提供一站式服务。目前已获连接器及相关专利137项以上,参与起草了通信行业标准四项、团体标准一项,是国内现场组装光电活动连接器的标杆企业。
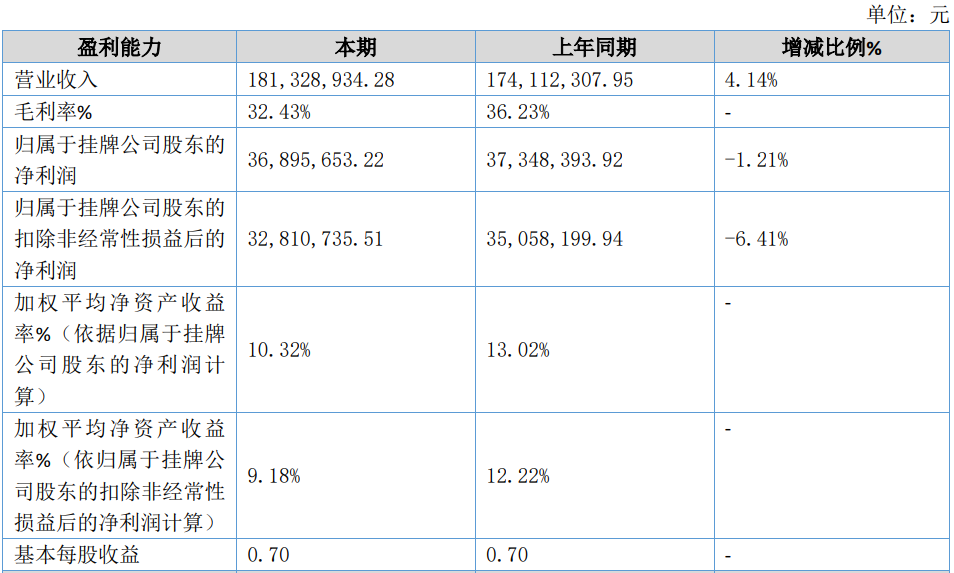
2026年半年度报告显示,报告期内公司实现营业收入18132.89万元,同比上升4.14%;净利润3689.57万元,同比下降1.21%,营业收入和净利润整体与去年同期保持相对稳定,本期经营活动产生的现金流量净额为4178.25万元,同比上升506.94%;截至2026年6月30日,公司总资产为51179.02万元,较上年期末上升25.2%,净资产为37614.8万元,较上年期末上升11.07%,上半年公司生产经营保持稳定,资产质量稳中向好发展。
报告期内公司在手订单大幅增长,产能始终处于饱和状态,产能瓶颈成为公司收入增长的最大限制因素。受产能限制影响,2026年1-6月公司收入和利润整体与去年同期保持稳定。为了快速提升产能,2026年1季度公司开始布局安徽第三生产基地,针对2026年下半年产能大幅提升预期,2026年上半年在数据中心领域公司持续巩固龙头客户并稳步拓展大客户,提升400G、800G等高速率产品出货量,数据中心收入和毛利率稳步提升;在光纤接入领域,公司积极调整市场拓展方式,为后续产能提升、订单消化提前布局,采取主动小幅让利策略,针对海外市场进行积极开拓,境外收入大幅上升,毛利率有所下降,利润同比小幅下降。
报告显示,2026年8月以来,安徽生产基地逐步投产,公司产能压力得到逐步缓解,公司在手订单逐步释放,预计经营业绩将实现快速提升。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。