中航证券投研团队整体投研实力扎实,覆盖行业广泛,过往多次在行业及个股低位区间精准挖掘优质标的,捕捉多只个股的中长期上涨行情。
然而,梳理公开研报发现,中航证券在部分个股股价处于相对高位、乃至股东的减持正在推进、减持结果公告已经披露的时点,仍给出"买入"评级,风险披露不够充分。比较典型的案例包括科威尔、中宠股份。
科威尔:股价高位维持"买入"评级,未提股东减持风险
2026年6月22日,中航证券发布科威尔研报《AI测试电源打开新空间,主业修复+激励落地共振》,投资评级为维持"买入"。
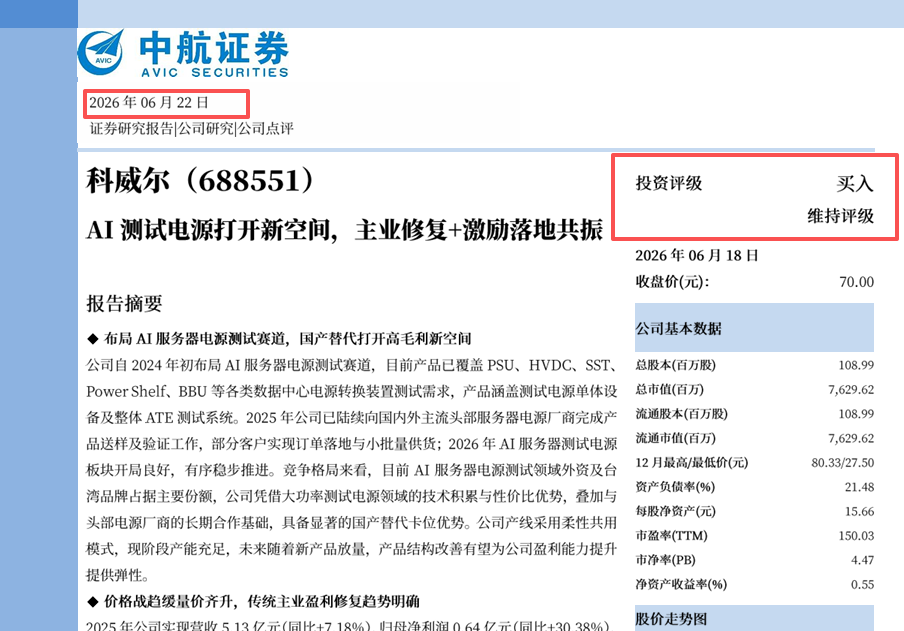
根据中航证券研报投资评级说明,“买入”评级代表“未来六个月的投资收益相对沪深300指数涨幅10%以上”。
值得注意的是,研报发布之前,公司股价处于历史相对高位,且公司股东开启股份减持。
2026年5月18日,公司披露合涂投资、京坤投资新的减持计划。2026年6月19日,公司披露股东提前终止减持计划暨减持股份结果公告,合涂投资累计减持140.457万股、京坤投资累计减持148.2516万股。
研报发布之后,减持仍在延续。2026年7月8日,公司披露蒋佳平、任毅、唐德平、夏亚平、邰坤五名股东、董事及高级管理人员拟合计减持不超过400万股。公司9月披露,邰坤在7月30日至9月1日已减持50万股。
中航证券研报中的风险提示包括新产品放量不及预期、新能源行业资本开支不及预期、市场竞争加剧等,但未提及股东减持相关内容。
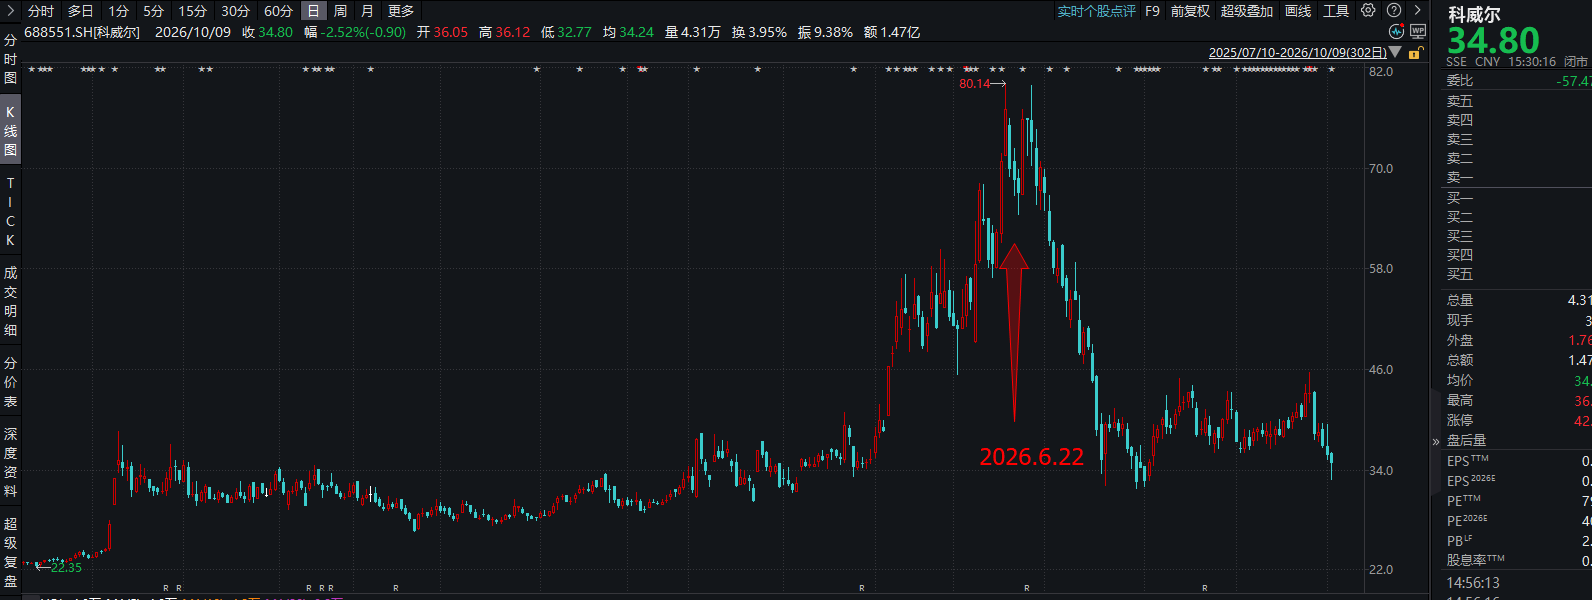
2026年4月以来,科威尔股价快速攀升,在6月中旬盘中最高达到80.33元/股,随后股价开始走弱。截至2026年10月9日收盘,科威尔报34.8元/股,较研报发布时下跌约50%。
中宠股份:历史高位维持"买入"评级
2025年10月15日,中航证券发布中宠股份研报《Q3业绩延续较快增长,品牌和全球战略推进》,投资评级为维持"买入"。
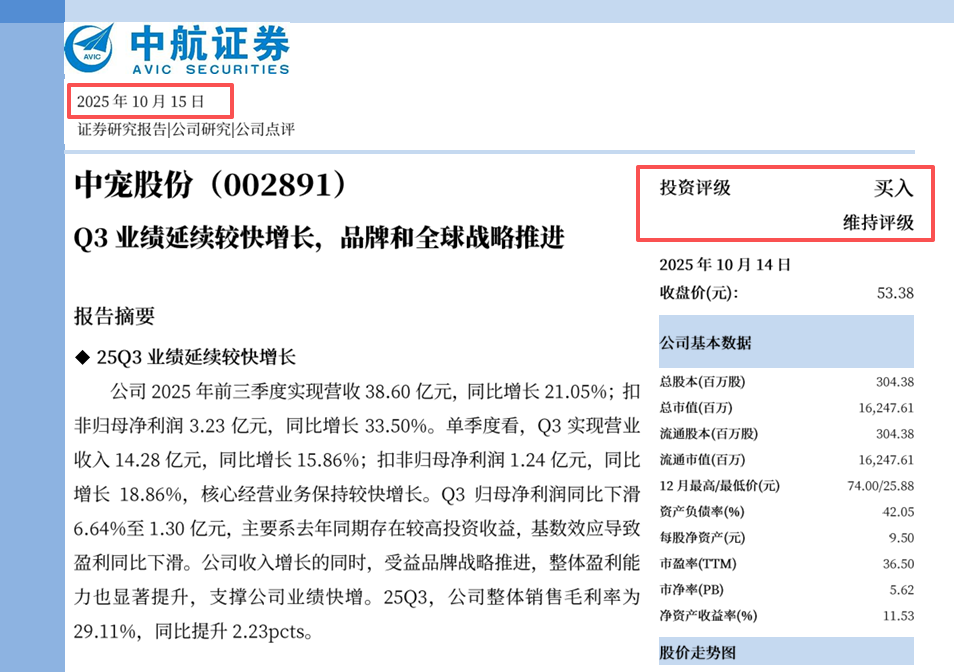
该研报发布之时,公司股东的减持计划正在实施之中。2025年7月16日晚间,公司披露控股股东烟台中幸生物科技有限公司之一致行动人上海通怡投资管理有限公司—通怡春晓19号私募证券投资基金,计划三个月内减持不超过456万股,占公司总股本1.50%。截至11月6日,减持计划实施完毕,通怡春晓19号合计减持456万股。
该研报风险提示为消费不及预期、食品安全、汇率波动、关税政策等风险,未提及减持相关内容。
此外,研报发布一周后的2025年10月22日,公司公告收到山东证监局《行政监管措施决定书》。2025年4月29日,因可转债转股,公司控股股东烟台中幸及其一致行动人通怡春晓19号合计持股比例从26.08%下降至25.94%,触及1%的整数倍而公司未作公告,山东证监局决定对公司采取责令改正及监管谈话措施,并记入证券期货市场诚信档案数据库,公司董事长被要求到场接受监管谈话。
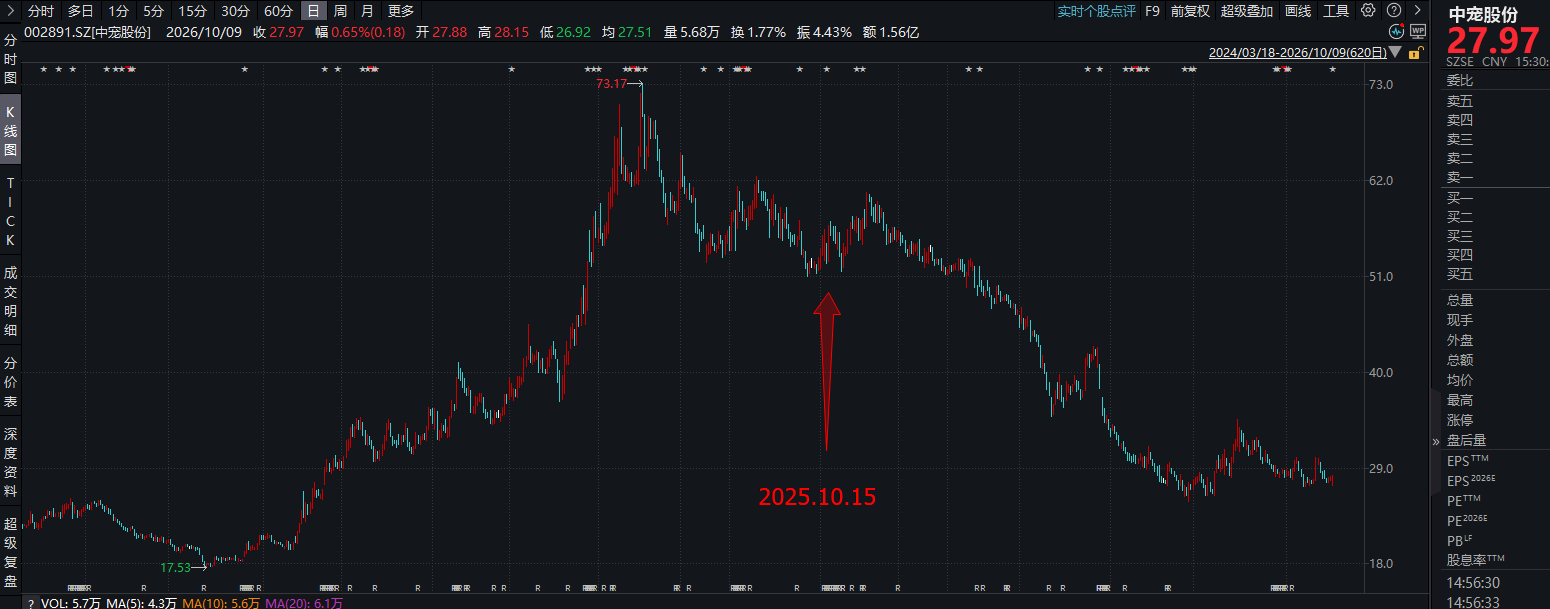
资料显示,中航证券曾多次发布研报覆盖中宠股份,均给出“买入”评级。中宠股份股价自2025年11月以来持续下行,截至2026年10月9日收盘,中宠股份报27.97元/股,较2025年10月研报发布日下跌超45%。
客观来看,股价受周期、市场情绪多重因素扰动,不能苛求券商精准预判价格走势。但券商机构具备专业投研体系与成熟风控机制,理应清晰知晓在个股高位、且相关股东减持正在推进的情况下出具"买入"评级的潜在风险,并在研报中同步提示。
证监会《发布证券研究报告暂行规定》明确指出,证券公司、证券投资咨询机构发布证券研究报告,应当遵守法律、行政法规和本规定,遵循独立、客观、公平、审慎原则,有效防范利益冲突,公平对待发布对象,禁止传播虚假、不实、误导性信息,禁止从事或者参与内幕交易、操纵证券市场活动。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。