10月29日,汇丰人寿保险有限公司(以下简称汇丰人寿)于中国保险行业协会披露2026年三季度偿付能力报告摘要。截至9月末,公司核心偿付能力充足率144.98%,综合偿付能力充足率195.18%,分别较上季度末下降2.78个百分点和4.1个百分点,两项指标分别高于50%、100%的监管要求。
综合偿付能力充足率195.18%
偿付能力报表显示,截至9月30日,汇丰人寿实际资本55.12亿元,较上季度末增加3.61亿元;最低资本28.24亿元,增加2.39亿元。核心偿付能力溢额12.7亿元,综合偿付能力溢额26.88亿元。认可资产710.02亿元,认可负债654.91亿元。公司对下季度末的预测值为核心177.4%、综合228.67%。
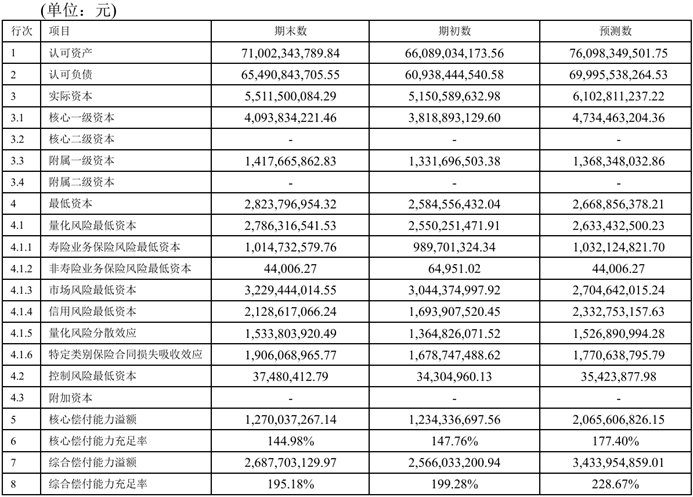
报告称,实际资本增长主要来自资本市场波动和保险合同负债变动,最低资本增长主要来自业务增长和投资活动。最低资本构成中,寿险业务保险风险10.15亿元、市场风险32.29亿元、信用风险21.29亿元;量化风险最低资本27.86亿元,加控制风险最低资本3748万元,合计28.24亿元。
前三季度净利润1.79亿元,银保渠道占八成
经营方面,2026年前三季度汇丰人寿实现保险业务收入147.28亿元,其中三季度单季47.92亿元;净利润1.79亿元,其中三季度单季0.12亿元。截至9月末,公司总资产721.34亿元,净资产19.08亿元;前三季度净资产收益率11.22%、总资产收益率0.28%。
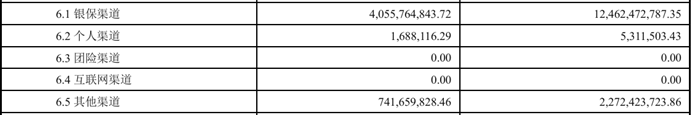
业务结构上,前三季度签单保费147.4亿元,其中银保渠道124.62亿元,占84.5%;其他渠道22.72亿元,个人渠道531万元,期末个人营销员为0人。前五大产品全部为分红型寿险,合计75.21亿元,占51%,第一大产品汇丰汇盈世代(尊享版)终身寿险22.62亿元。
投资端,前三季度投资收益率为3.65%、综合投资收益率为4.2%,近三年平均投资收益率3.24%、平均综合投资收益率3.97%。同期新业务价值7.36亿元,新业务利润率8.15%,期末剩余边际74.67亿元;规模保费同比增长26.97%,上季度为34.7%。
净现金流-13.33亿元,报告归因新增投资
现金流方面,公司本季度净现金流为-13.33亿元,上季度为7.2亿元;报告把这归因于“本季度新配置了较多投资资产所致”,并称基本情景下未来一年净现金流总和为净流入,整体业务保持充足的流动性。同期经营活动净现金流38.3亿元。
流动性覆盖率方面,基本情景下未来三个月、十二个月LCR1分别为109.87%、104.78%;必测压力情景下不考虑资产变现的LCR3分别为95.93%、83.89%。经营活动净现金流回溯不利偏差率8.01%,上季度为14.48%。报告称,公司目前优质流动资产在公司资产配置中占比较高,公司整体的优质流动资产足以覆盖压力情景下未来一个季度的净现金流出,流动性覆盖率是充足的。
风险综合评级连续两季为BBB类
风险综合评级方面,报告披露的最近两次结果为2025年第四季度、2026年第一季度连续两季BBB类;报告注明,截至报送日收到的最近一次监管评价通报函为2026年第一季度结果。根据2021年监管评估,公司SARMRA得分为78.96分。
官网信息显示,汇丰人寿2009年8月开业,注册资本32.32亿元,注册地为中国(上海)自由贸易试验区,经营人寿保险、健康保险和意外伤害保险等保险业务,按监管规则分类属于Ⅰ类保险公司。
报告披露,公司高级管理人员在2026年第三季度内无更换,但截至报告报出日已发生变更:自10月1日起,胡敏兼任首席合规官;自10月8日起,单凌任总经理助理、首席投资官,同时兼任资产管理部门负责人,该职务此前由胡敏自2025年8月8日起兼任。报告称,具体信息及变更说明将于2026年第四季度详细披露。
资本补充方面,公司唯一股东汇丰保险(亚洲)有限公司于2026年1月6日决议批准增资5.56亿元,6月17日获国家金融监督管理总局上海监管局批复,注册资本由26.76亿元增至32.32亿元。7月31日,公司又收到股东以货币方式缴纳的新增注册资本4.72亿元,增资事项已上报上海监管局,相关申请正在进行中。
报告还披露,公司于2026年7月10日收到《上海金融监管局行政处罚决定书》(沪金罚决字〔2026〕59号),因投资股权估值不审慎、设置不合理的医疗险免赔条款、健康险事业部不符合监管规定的运营条件,被上海金融监管局责令改正、给予警告,并处罚款17万元。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。