上市银行半年报披露收官,城商行梯队分化明显。
中原银行(01216.HK)上半年实现营业收入142.71亿元,同比增长5.2%;实现归母净利润21.19亿元,同比增长4.2%。截至6月末,该行总资产14964.67亿元,较上年末增长5.8%,逼近1.5万亿元;上半年该行净利差为1.62%,净息差为1.71%,较上年同期分别上升0.04和0.05个百分点。
但是,该行也有部分核心指标表现欠佳:手续费及佣金净收入同比下降19.7%。不良贷款率1.96%,处于较高水平;拨备覆盖率170.71%,较上年末上升4.96个百分点,但在上市城商行中仍较低。
归母净利润同比增长4.2%,手续费及佣金净收入同比下降近两成
上半年,中原银行实现营业收入142.71亿元,同比增长5.2%;净利润21.50亿元,同比增长1.0%;归母净利润21.19亿元,同比增长4.2%。
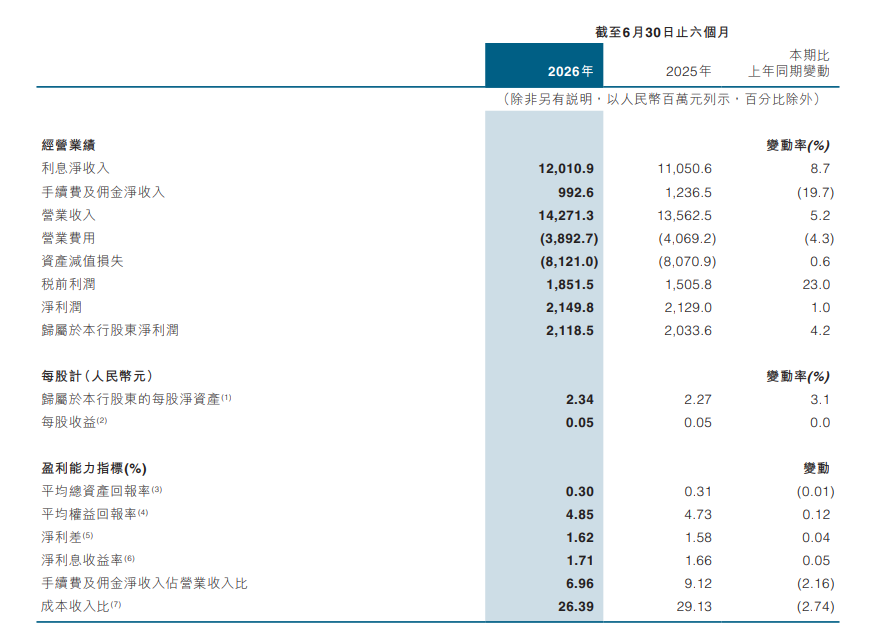
上半年该行资产减值损失81.21亿元,同比增长0.6%。其中,发放贷款及垫款减值损失41.06亿元,同比增长71.3%;应收租赁款减值损失9.57亿元,同比增长76.2%;投资证券及其他金融资产减值损失28.22亿元,同比下降40.6%。
利息净收入是该行营收增长的主要支撑。上半年利息净收入120.11亿元,同比增长8.7%;其中利息收入219.24亿元,同比下降4.1%,利息支出99.13亿元,同比下降16.1%。
上半年,该行手续费及佣金净收入9.93亿元,同比下降19.7%。其中手续费及佣金收入13.51亿元,同比下降4.2%;手续费及佣金支出3.58亿元,同比增长105.7%。公司手续费及佣金净收入占营业收入比重由上年同期的9.12%降至6.96%。
不良率1.96%,在上市城商行中处于较高水平
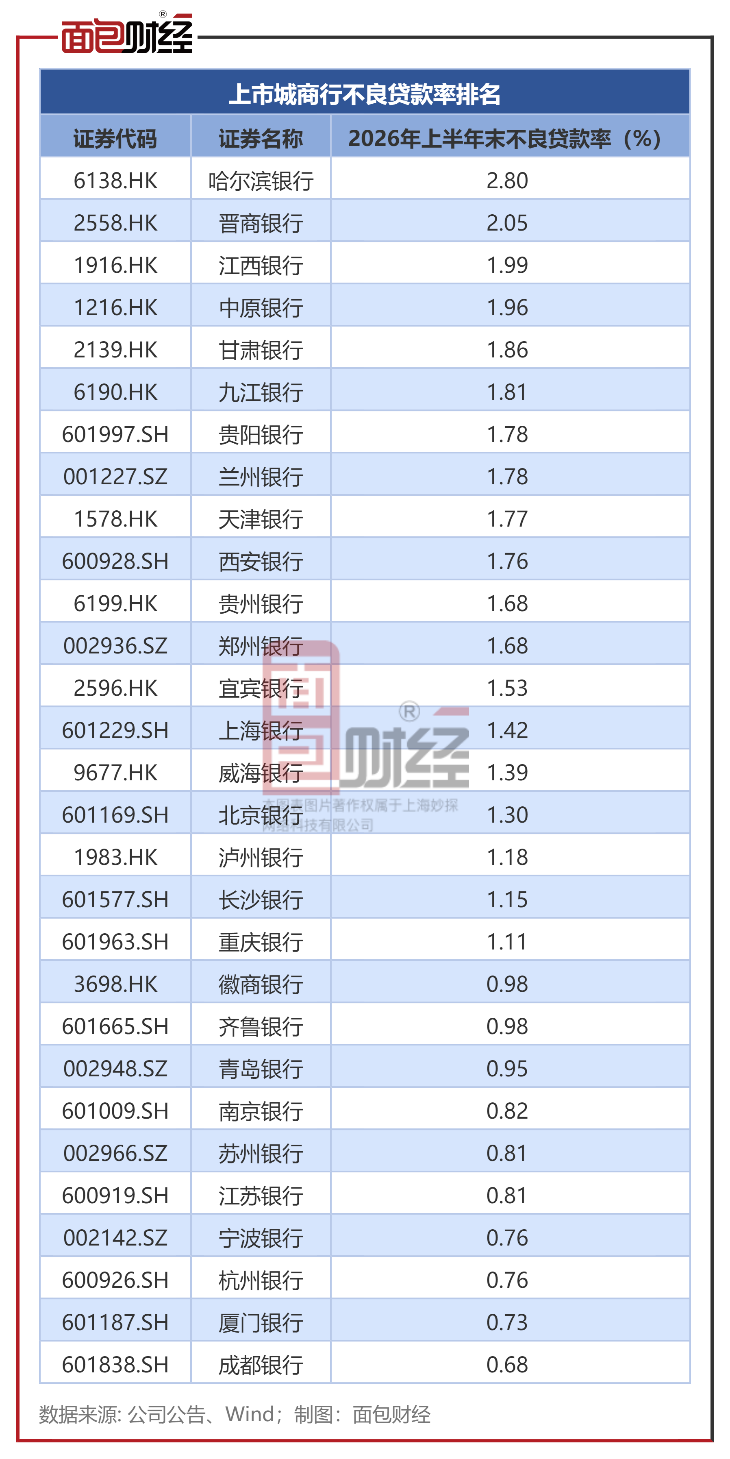
截至6月末,该行不良贷款率为1.96%,与上年末持平。
在29家上市城商行中,中原银行的不良贷款率仅次于哈尔滨银行、晋商银行、江西银行,位居第4高,也明显高于29家上市城商行1.39%的平均值。
中原银行截至6月末的拨备覆盖率为170.71%,较上年末上升4.96个百分点。但是,在29家上市城商行中,中原银行的拨备覆盖率仍然偏低。
资本方面,截至6月末该行核心一级资本充足率为9.08%,较上年末上升0.19个百分点;一级资本充足率为11.20%,较上年末下降0.18个百分点;资本充足率为13.33%,较上年末下降0.19个百分点。
该行董事会决定不派发2026年中期股息。Wind数据显示,截至2026年9月15日收盘,该行股价报0.285港元,总市值约104亿港元,市净率约0.09倍。
负债成本管控取得一定进展
值得一提的是,中原银行在负债成本管控与服务实体经济上取得一定进展。
上半年,该行吸收存款平均付息率由上年同期的1.83%降至1.43%;成本收入比率为26.39%,较上年同期的29.13%下降2.74个百分点。
业务方面,截至6月末该行对公存款余额3635.57亿元,市场份额位居河南省第一;对公贷款余额4341.35亿元,市场份额位居全省第四;公司客户总量51.81万户,较上年末新增1.90万户。重点领域方面,科技贷款余额822.30亿元,普惠小微贷款余额1056.87亿元。
公开资料显示,中原银行成立于2014年12月,是分支机构网点覆盖河南全省的省属法人银行。2017年7月,中原银行在香港联交所主板挂牌上市。2022年5月,经中国银保监会批准,中原银行正式吸收合并洛阳银行、平顶山银行及焦作中旅银行。
中原银行在中期业绩公告中表示,报告期内该行"坚守职责定位,聚焦主责主业,深化改革化险,积极服务地方经济发展,客户经营能力纵深推进,资产经营能力持续增强,新的动能逐步聚集"。
在息差收窄、存量风险仍需化解的背景下,一家万亿级省属法人银行保持营收与净息差双增长并不容易。如何在稳定息差的同时修复中间业务、推动减值计提回归常态,是中原银行下一步需要回答的问题。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。