随着2026年上市银行半年报披露收官,在息差收窄、同业竞争加剧的背景下,南京银行以利息净收入同比增逾四成的业绩亮点交出半年答卷。
上半年,该行营业收入与净利润实现双增长,总资产规模突破3.2万亿元;规模与效益稳步提升的同时,资产质量保持同业前列。
利息净收入同比增逾四成
上半年,该行实现营业收入315.96亿元,同比增长10.94%;实现归母净利润136.50亿元,同比增长8.17%。
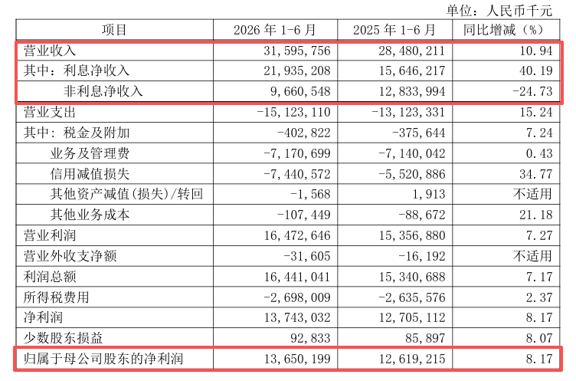
从收入结构看,上半年该行利息净收入219.35亿元,同比增加62.89亿元,增幅达40.19%;其占营业收入的比重升至69.42%,同比提高14.48个百分点,成为营收保持两位数增长的主要支撑。
拆解财报来看,利息净收入的高增,源于资产负债两端的同步改善。2026年上半年,南京银行利息收入466.35亿元,同比增长11.80%;利息支出247.00亿元,同比下降5.24%。
上半年,南京银行净利差较上年末有所提升,但贷款利息收入326.75亿元,仅增长7.37%,利息净收入的主要增量来自债券投资。
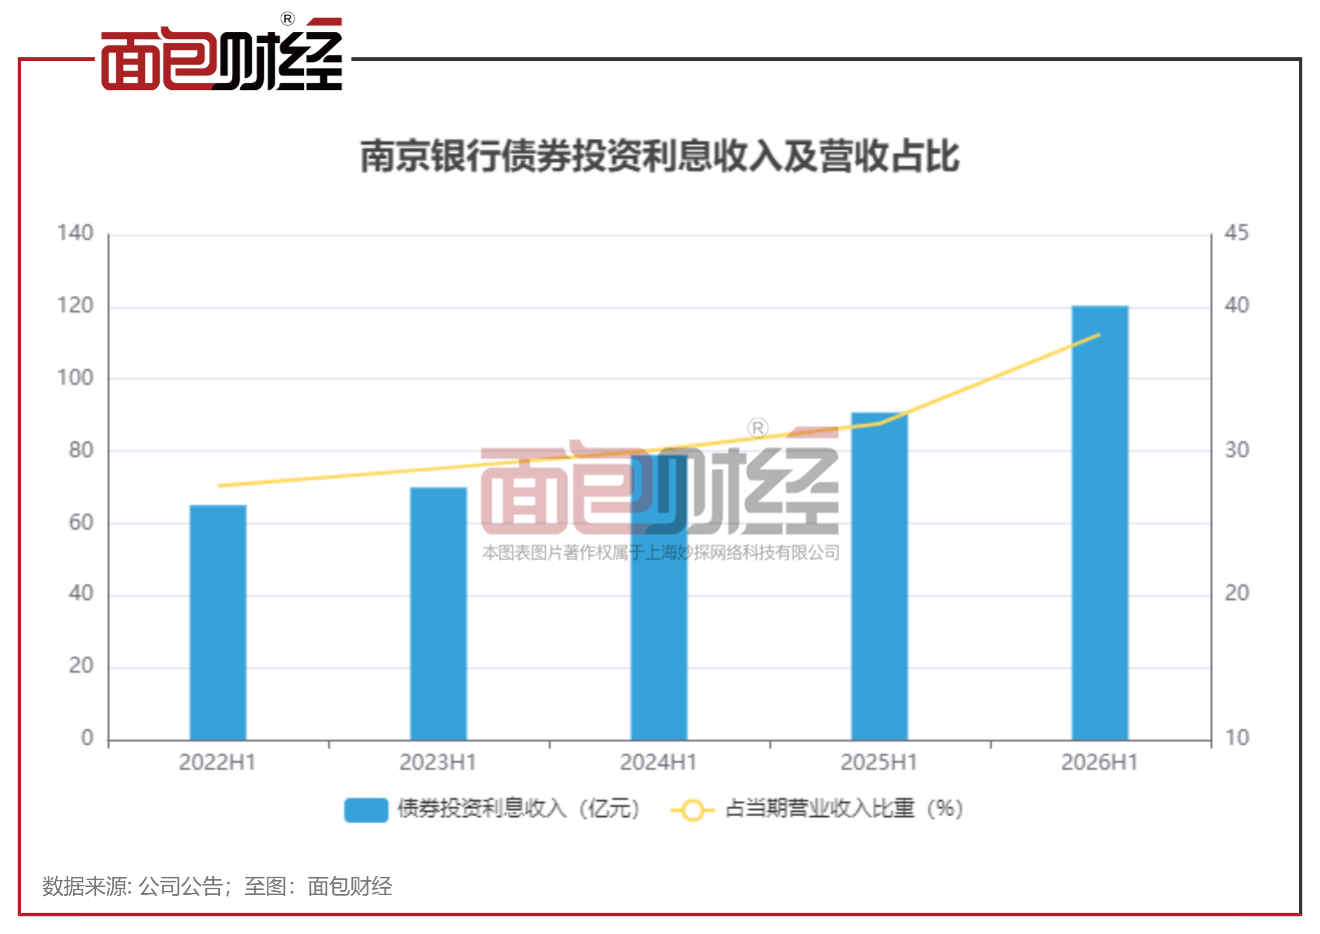
财报数据显示,2026年上半年,该行债券投资利息收入120.26亿元,同比增加29.55亿元,增幅32.58%,占总营收的比重达38.06%。同期,该行营收同比增加31.16亿元,债券利息收入对营收增长的拉动作用可见一斑。
值得注意的是,该行非利息净收入同比下降明显,其中投资端拖累较大。财报数据显示,南京银行非利息净收入96.61亿元,同比下降24.73%;其中,投资收益57.57亿元,同比下降28.80%;手续费及佣金净收入22.83亿元,同比下降18.50%。
不良率0.82%,资产质量保持同业前列
截至6月末,南京银行总资产达3.24万亿元,较上年末增长7.13%;其中,贷款总额1.57万亿元,较上年末增长10.07%。
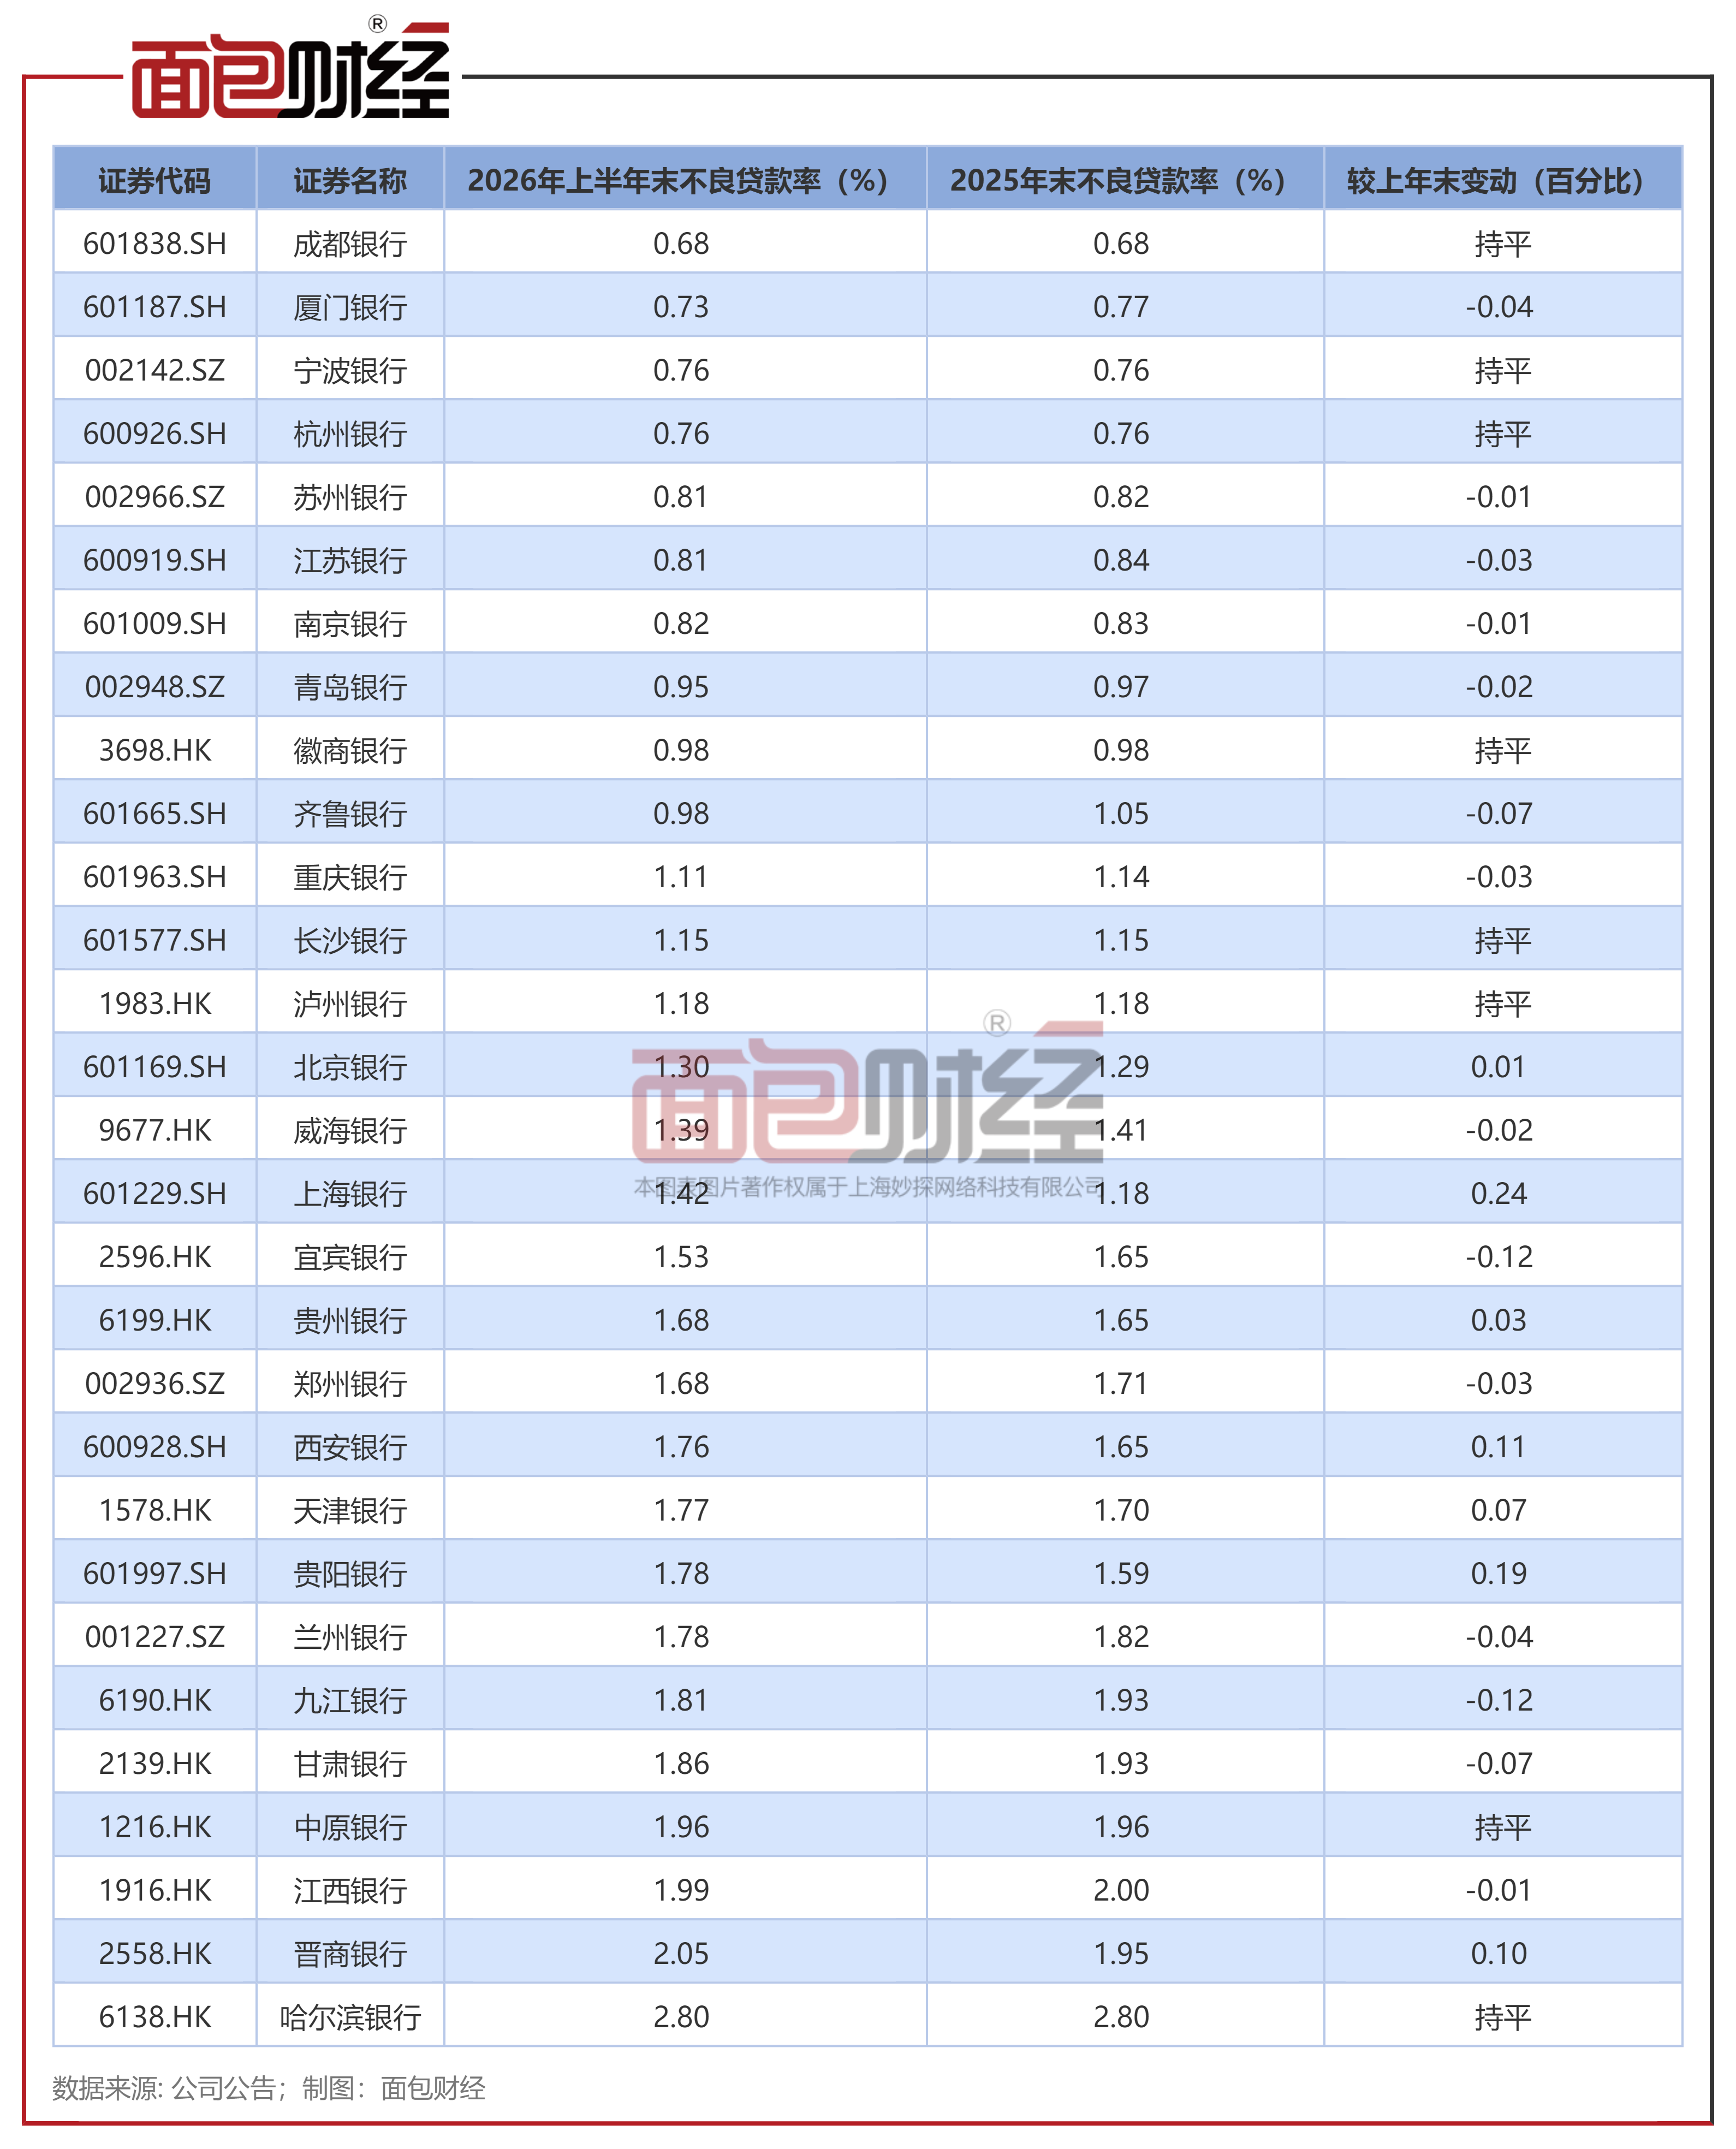
与此同时,该行资产质量保持良好。截至6月末,南京银行不良贷款率0.82%,较上年末下降0.01个百分点,在29家上市城商行中位列第7低,明显优于行业平均水平。
前瞻性指标同步改善:关注类贷款占比0.97%,较上年末下降0.19个百分点;逾期贷款占比1.20%,较上年末下降0.08个百分点;正常类贷款迁徙率由0.99%降至0.48%。
财报显示,2026年上半年,该行计提贷款减值准备76.29亿元,核销及转销72.51亿元,低不良率的背后是持续的核销与处置力度。拨备覆盖率306.11%,虽较上年末下降7.51个百分点,但在上市城商行中仍处于中上水平,风险抵补能力保持充足。
南京银行在中期报告中表示,公司“资产质量主要指标保持稳定,风险抵补能力继续保持较好水平”。
资本充足方面,截至6月末,该行核心一级资本充足率9.37%、一级资本充足率10.59%、资本充足率13.02%。与上年末相比,资本充足率下降0.13个百分点,一级资本充足率下降0.05个百分点,核心一级资本充足率提升0.02个百分点,均满足监管要求。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。