申万宏源研究行业覆盖广泛,在不少标的上具备不错的投研输出。
不过梳理公开研报,两份针对奥特维、海力风电的 “买入” 评级报告,在审慎性与风险提示层面值得探讨:两份报告发布时点恰逢重要股东减持推进或刚刚完成,但研报并未对股东减持事项作出风险提示,后续两只个股股价显著跑输市场基准。
奥特维:股东减持窗口期内维持"买入"评级
2026年4月27日,申万宏源研究发布奥特维研报《光伏业务见底,锂电设备及半导体设备放量》,投资评级为维持"买入"。
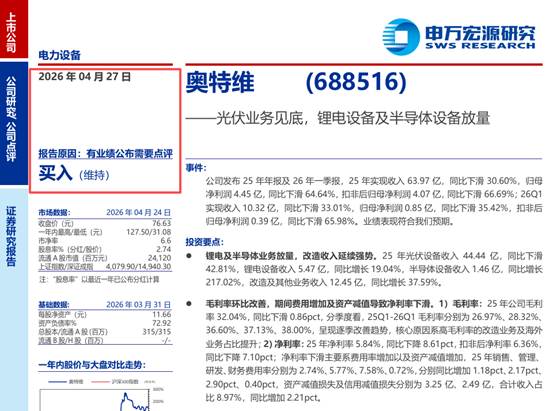
根据申万宏源研究研报载明的投资评级说明,"买入"评级代表“相对强于市场表现20%以上”,以报告日后6个月内、证券相对于市场基准指数(沪深300指数)为标准。
值得注意的是,研报发布之前,公司股价处于历史相对高位,且公司多名重要股东的减持正在实施之中。
2026年2月26日,公司披露股东减持计划,实际控制人葛志勇、李文,以及股东无锡奥创、无锡奥利、董事兼董事会秘书周永秀拟进行股份减持。
2026年6月19日,公司披露减持结果:截至6月18日减持计划期限届满,葛志勇减持122万股,李文减持183.52万股,周永秀减持1.4万股,合计减持306.92万股,占公司总股本的0.97%,无锡奥创、无锡奥利未实施减持。
也就是说,申万宏源研究发布上述研报的时间正处于公司重要股东减持计划的实施窗口之内。上述减持事项均为上市公司已经对外公开披露的公告信息,券商投研团队可以通过公开渠道获取该信息。
该研报风险提示列示了光伏设备行业需求周期性波动风险、新技术和新产品推广不及预期的风险,未提及股东减持相关内容。
截至2026年10月12日收盘,奥特维报39.7元/股,较研报发布时下跌超45%,期间沪深300指数下跌约10%。
海力风电:高管减持后维持"买入"评级
2026年3月24日,申万宏源研究发布海力风电研报《中标深远海导管架订单,深度受益两海风电建设》,投资评级为维持"买入"。
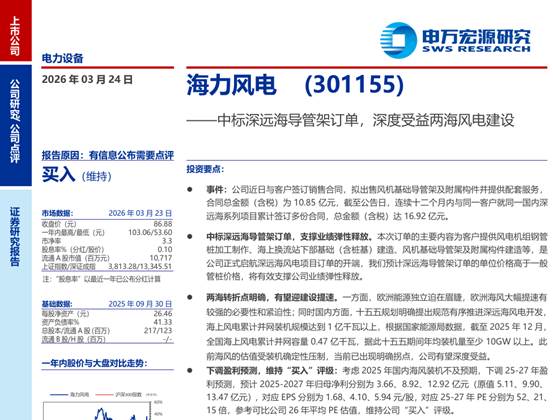
研报发布之前,公司股东进行了减持。2025年9月15日,公司披露持股5%以上股东、董事兼总经理沙德权计划自公告披露之日起15个交易日后的3个月内,减持公司股份不超过200万股,占公司总股本的0.92%。
2026年1月14日,公司披露减持结果,沙德权于2025年10月20日至2026年1月9日期间,通过集中竞价交易方式累计减持公司股份197.65万股,占公司总股本的0.9092%,减持金额约1.68亿元。本次减持完成后,沙德权持股比例由9.9917%降至9.0825%。
翻阅该研报风险提示显示,列示了海风装机量不及预期、公司产品销售价格不及预期两项,但未提及股东减持相关内容。
截至2026年10月12日收盘,海力风电报43.13元/股,较研报发布时下跌约50%,期间沪深300指数下跌约3%。
客观来看,股价受周期、市场情绪多重因素扰动,不能苛求券商精准预判价格走势。但券商机构具备专业投研体系与成熟风控机制,理应清晰知晓在个股高位、且相关股东减持正在推进的情况下出具"买入"评级的潜在风险。
证监会《发布证券研究报告暂行规定》明确指出,证券公司、证券投资咨询机构发布证券研究报告,应当遵守法律、行政法规和本规定,遵循独立、客观、公平、审慎原则,有效防范利益冲突,公平对待发布对象,禁止传播虚假、不实、误导性信息,禁止从事或者参与内幕交易、操纵证券市场活动。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。