11月4日,长城人寿保险股份有限公司披露2026年第三季度偿付能力报告。三季度末,公司综合偿付能力充足率143.59%、核心偿付能力充足率75.07%,上季度末分别为134.33%和89.28%,本季度综合上升9.26个百分点、核心下降14.21个百分点。按《保险公司偿付能力管理规定》第八条,核心不低于50%、综合不低于100%、风险综合评级在B类及以上,三项需同时符合方为偿付能力达标公司;公司三项指标均在标准之上。
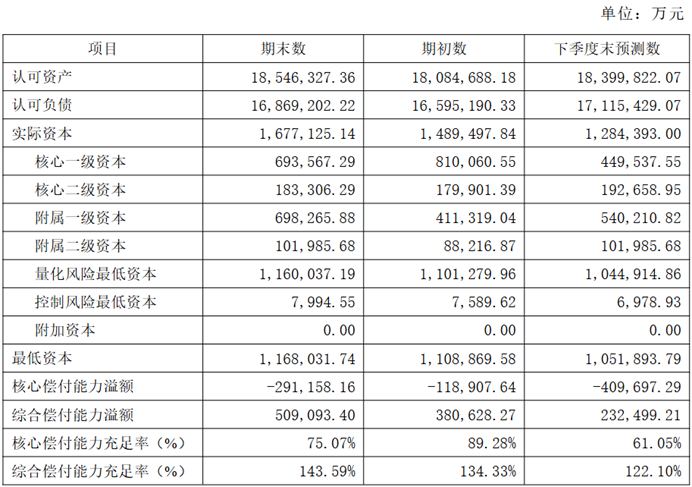
三季度末,公司实际资本167.71亿元、最低资本116.8亿元,综合偿付能力溢额50.91亿元,上季度末为38.06亿元。核心一级资本69.36亿元、核心二级资本18.33亿元,合计87.69亿元;核心偿付能力溢额为-29.12亿元,上季度末为-11.89亿元。报告在基本情景下的下季度预测值为:核心偿付能力充足率61.05%、综合偿付能力充足率122.1%。
35亿元资本补充债拉升综合充足率约29个百分点
综合充足率的上升与一笔债券发行相关。报告“重大事项”栏披露,经北京金融监管局批复(京金复〔2026〕第498号)及中国人民银行许可(银许准予决字〔2026〕第66号),公司于2026年9月22日至24日在银行间市场公开发行2026年资本补充债券(第二期),规模35亿元,票面利率2.1%,期限5+5,募集资金已于9月24日到账。报告称,本次发行使公司综合偿付能力充足率提升约29个百分点。
对应到资本表上,附属一级资本由41.13亿元增至69.83亿元,增加28.69亿元;实际资本由148.95亿元增至167.71亿元,增加18.76亿元。
核心一级资本减少11.65亿元
与综合端不同,核心一级资本由81.01亿元降至69.36亿元,减少11.65亿元。公司管理层分析称,实际资本较上季度增加约18.76亿元,其中净资产较上季度减少约4.65亿元。计入核心一级资本的保单未来盈余由22.28亿元降至17.38亿元。
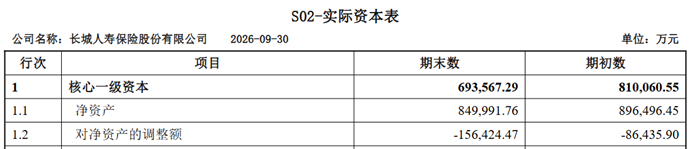
最低资本由110.89亿元增至116.8亿元,增加5.92亿元。分项中,市场风险最低资本108.33亿元为最大一项,其中权益价格风险80.3亿元、利率风险68.64亿元;寿险业务保险风险36.29亿元,信用风险17.39亿元。公司称,市场风险最低资本增加主要因资产配置结构调整。
三季度单季净利润-2.4亿元,签单保费同比下降2.41%
前三季度,公司保险业务收入216.51亿元,其中三季度单季54.76亿元。净利润累计10.79亿元,三季度单季为-2.4亿元,按此推算上半年净利润约13.19亿元。净资产收益率单季-3.81%、累计17.55%;投资收益率单季0.42%、累计2.35%,综合投资收益率单季0.8%、累计2.85%。三季度末,公司总资产1651.82亿元,保险合同负债1263.07亿元。
前三季度公司累计签单保费223.53亿元,同比下降2.41%。其中新单规模保费63.75亿元,同比增长2.36%;续期保费159.78亿元,同比下降4.19%。新单首年期交签单保费22.57亿元,其中十年期及以上22.04亿元、占比97.6%。渠道上,银保渠道88.63亿元、其他渠道89.32亿元、个人渠道38.63亿元。期末个人营销员2810人,13个月续保率90.11%;综合退保率1.97%,上季度为1.28%。
风险综合评级降至BB类,两家分支机构被罚
公司2026年一季度监管风险综合评级为BBB类,二季度为BB类。2022年SARMRA评估得分80.3分。公司在报告中称,受利率曲线下行等因素影响,偿付能力水平面临较大压力,后续将重点关注并积极开展偿付能力管理。
处罚方面,2026年7月28日,重庆监管局对重庆分公司“虚列银保业务佣金套取费用”罚款23万元,对1名责任人员警告并罚款5万元;2026年9月18日,烟台监管分局对烟台市蓬莱支公司“代理人管理不到位”给予警告并罚款0.5万元,对1名责任人员警告并罚款0.5万元。
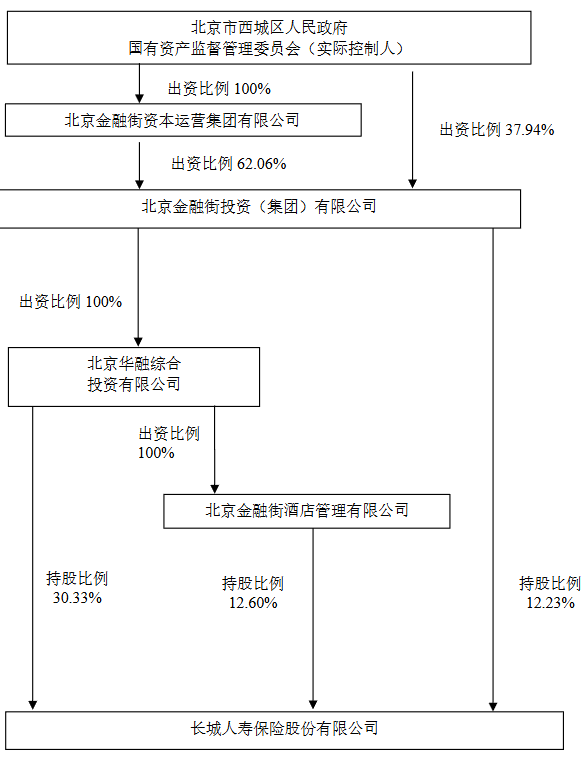
长城人寿成立于2005年9月,属于Ⅰ类保险公司,共有20家股东。其中,北京华融综合投资有限公司持股30.33%,北京金融街酒店管理有限公司持股12.6%,北京金融街投资(集团)有限公司持股12.23%,三家为一致行动人;中民投资本管理有限公司持股10.87%,厦门华信元喜投资有限公司持股9.52%。实际控制人为北京市西城区人民政府国有资产监督管理委员会。
报告同时列示,中民投资本管理有限公司所持股份全部被冻结、其中4.7亿股处于质押状态;厦门华信元喜投资有限公司、北京金牛创新投资中心(有限合伙)、北京金羊创新投资中心(有限合伙)所持股份全部质押。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。